La méthode complète pour contrôler le bâti, les documents, le budget et les risques avant de signer
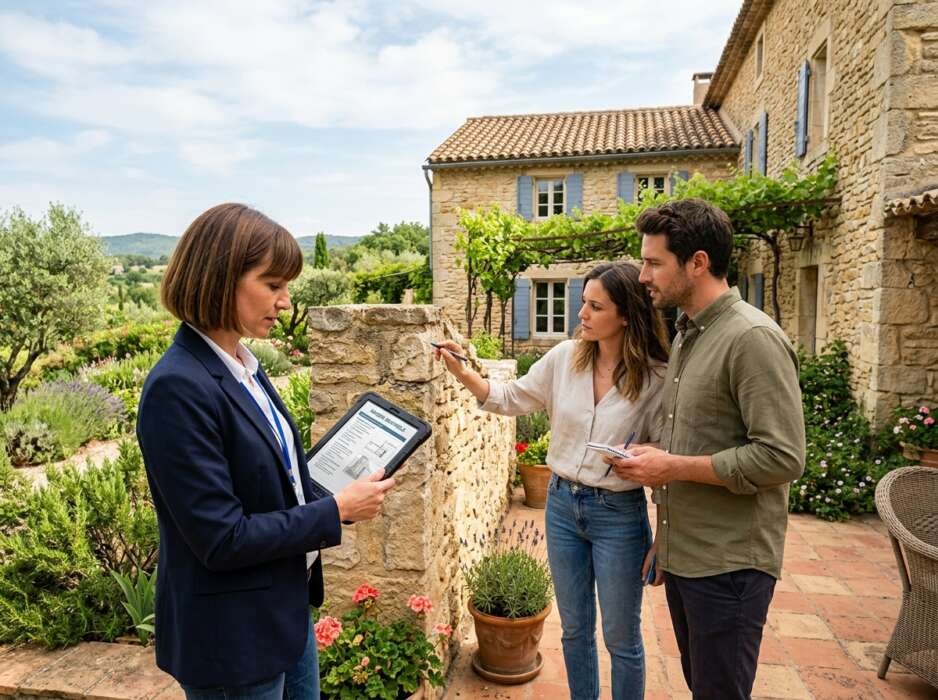
Une maison séduisante en photo ou lors d'une première visite peut dissimuler des défauts coûteux à corriger : une charpente fragilisée, une installation électrique vétuste ou une servitude méconnue. Découvrir ces problèmes après la signature entraîne souvent des dépenses imprévues, des démarches juridiques complexes et parfois une perte de valeur durable pour le bien acquis. Sécuriser un achat immobilier suppose donc d'aller bien au-delà de l'impression visuelle et d'examiner méthodiquement quatre dimensions complémentaires : le budget global, incluant le prix, les frais annexes et les charges récurrentes ; l'état du bâti, de la toiture aux installations techniques ; l'environnement du bien, entre risques naturels, voisinage et règles d'urbanisme ; et enfin la situation juridique, des titres de propriété aux servitudes. Cet article propose une méthode chronologique, applicable aussi bien à Aix-en-Provence que partout ailleurs en France, qui accompagne l'acheteur depuis la définition de son projet jusqu'à la signature de l'avant-contrat. Chaque étape est présentée de façon concrète et accessible, pour permettre à toute famille, tout primo-accédant ou investisseur non spécialiste de sécuriser sa décision sans précipitation.
Définir son projet et son budget réel
Achetez en toute sécurité, avec un accompagnement transparent
Avant de vous engager sur un bien, découvrez comment notre méthode encadrée vous permet de comparer, vérifier et déposer une offre en toute clarté, avec un suivi en temps réel jusqu’à la signature chez le notaire.
Avant toute visite, il faut clarifier ce que le projet exige vraiment. Séparez les besoins indispensables des simples préférences. Une chambre supplémentaire peut attendre. Un accès sans nuisances majeures, non.
Cette étape prépare aussi les suivantes : état de la toiture et de la charpente, fissures et solidité du bâti, isolation et performance énergétique. Ces points guideront chaque contre-visite de la maison.
Le budget réel dépasse le prix affiché. Il additionne le prix, les frais d'acquisition, le crédit, les garanties, le déménagement et les premiers équipements.
Pensez aussi aux dépenses récurrentes : taxe foncière, factures d'énergie et d'entretien, assurance habitation. Ces charges pèsent chaque année sur votre budget, bien après la signature.
- Réserve pour travaux urgents et imprévus
- Épargne de sécurité non entamée
- Devis chiffrés pour les travaux identifiés
Avant de formuler une offre, faites chiffrer les travaux repérés. Validez ensuite la faisabilité du financement. Cette rigueur protège vos conditions suspensives du compromis et sécurise toute la suite du projet.
Examiner l'adresse, le terrain et le cadre de vie
Repère : le quartier compte autant que la maison. Visitez le secteur à plusieurs moments — matin, soir, week-end — pour juger les nuisances, les accès, le stationnement et le voisinage réel.
Vérifiez ensuite l'exposition, la luminosité, le vis-à-vis et la connexion internet. Ces critères pèsent sur le confort quotidien, autant que les diagnostics immobiliers obligatoires réalisés plus tard.
Renseignez-vous en mairie sur les servitudes et règles d'urbanisme, ainsi que sur les projets susceptibles de modifier le cadre de vie ou la valeur du bien.
- Superficie du terrain et dépendances
- Bornage et limites de propriété
- Historique des sinistres et conditions suspensives du compromis
Consulter Géorisques à partir de l'adresse ou de la parcelle afin d'identifier les risques naturels et technologiques auxquels le terrain est exposé. Cette étape révèle les risques naturels liés au terrain : inondation, incendie, séisme, radon ou pollution des sols.
La carte d'exposition au retrait-gonflement des argiles dans sa version 2026 renforce l'attention à porter aux fissures et aux antécédents de sinistre. Elle éclaire directement les fissures et solidité du bâti, un point à recouper avec l'état de la toiture et de la charpente.
Observez aussi la pente du terrain, le drainage, les écoulements et les murs de soutènement. Chaque contrainte constatée pèse sur l'usage futur, l'assurance, la taxe foncière et les dépenses récurrentes.
Demandez au vendeur les documents à demander : factures d'énergie et d'entretien, conformité des travaux réalisés et équipements inclus dans la vente. Ces indices annoncent déjà des travaux à prévoir et leur coût estimé, qu'une inspection méthodique de l'isolation, de l'installation électrique, du chauffage, des fenêtres et de la ventilation confirmera lors de la contre-visite de la maison.
Inspecter méthodiquement la maison
Repère utile : avant toute décision, observez la maison comme un professionnel du bâtiment, poste par poste.
Commencez par le gros œuvre. Recherchez les fissures et solidité du bâti : microfissures, fissures en escalier, planchers qui vibrent ou sonnent creux. Vérifiez ensuite l'état de la toiture et de la charpente depuis les combles et l'extérieur : tuiles déplacées, bois noircis, affaissement de la ligne de faîtage. Contrôlez façades, gouttières et fenêtres.
- État des fenêtres et des menuiseries : frottements, condensation, joints usés.
- Traces d'humidité et moisissures : auréoles, salpêtre, odeurs persistantes.
- Ventilation et qualité de l'air intérieur : présence et fonctionnement d'une VMC.
Testez ensuite les équipements techniques. L'état de l'installation électrique se vérifie au tableau : lisibilité, absence de bricolage visible. Le chauffage, plomberie et assainissement se contrôlent par observation directe, sans se substituer à un diagnostiqueur.
Le dossier remis lors d'une vente peut signaler des anomalies concernant notamment l'électricité, le gaz, l'amiante, le plomb, les termites et la performance énergétique, mais il ne remplace pas une inspection générale du bâti. Pensez donc à accéder aussi aux combles, à la cave, au vide sanitaire et aux dépendances, ainsi qu'aux extensions et équipements extérieurs.
Demandez au vendeur les documents à demander au vendeur : factures d'énergie et d'entretien, garanties, contrats d'entretien, déclarations de sinistre. Ces pièces éclairent les travaux à prévoir et coût estimé et l'historique des sinistres.
Enfin, organisez une contre-visite de la maison avec un artisan, un architecte ou un expert indépendant. Utilisez une grille identique pour comparer plusieurs biens.
Analyser les diagnostics et anticiper les travaux
Repère : avant de signer, il faut savoir quels diagnostics immobiliers obligatoires s'appliquent à la maison visée, selon son âge, sa localisation et ses équipements.
Examiner le dossier de diagnostic technique dans son intégralité en contrôlant son contenu, les dates de validité, le périmètre des examens et les anomalies signalées. Ce contrôle porte notamment sur l'état de l'installation électrique, le gaz, l'amiante, le plomb, les termites et l'assainissement, chacun ayant sa propre durée de validité.
Le DPE reste une estimation conventionnelle. Il faut le confronter aux factures d'énergie et d'entretien réellement payées par les occupants précédents, pour juger l'isolation et la performance énergétique du bien.
Quand la maison est classée E, F ou G, l'audit devient un outil clé. L'audit énergétique réglementaire accompagne la vente des maisons individuelles classées E, F ou G selon le calendrier applicable et présente des scénarios de rénovation à confronter à des devis réels.
Les priorités de travaux à prévoir suivent un ordre logique :
- Sécurité : chauffage, plomberie et assainissement, électricité
- Structure : fissures et solidité du bâti
- Étanchéité : état de la toiture et de la charpente, traces d'humidité et moisissures, ventilation et qualité de l'air intérieur
- Confort : état des fenêtres et des menuiseries, aménagements intérieurs
Demandez plusieurs devis adaptés au bien, puis comparez trois scénarios : achat sans travaux, rénovation progressive ou rénovation globale. Chaque option modifie le coût estimé et la taxe foncière future. Une contre-visite de la maison permet de vérifier ces points avant de finaliser les conditions suspensives du compromis.
Vérifier la situation juridique et les règles d'urbanisme
Point de départ : avant de signer, comparez toujours trois éléments. Le titre de propriété, les références cadastrales et la réalité observée sur le terrain doivent raconter la même histoire. Une clôture déplacée, un accès modifié ou un cabanon oublié peuvent révéler un écart.
Le plan cadastral aide à situer une parcelle, mais il ne suffit pas juridiquement. Le plan cadastral permet de repérer une parcelle, mais ses informations ne suffisent pas à fixer juridiquement les limites de propriété comme le ferait un bornage. En cas de doute sur le bornage et les limites de propriété, ou avant un projet de construction proche d'une clôture, demandez un bornage contradictoire réalisé par un géomètre-expert.
Cherchez ensuite les servitudes : passage, réseaux enterrés, vue sur le jardin voisin, non-construction. Ces charges influencent l'usage réel du bien et méritent d'être lues dans les actes antérieurs.
Consultez le PLU ou le PLUi pour connaître les servitudes et règles d'urbanisme applicables aux futurs travaux, ainsi que les risques naturels liés au terrain. Consulter le Géportail de l'urbanisme pour accéder aux documents d'urbanisme, au zonage et aux servitudes d'utilité publique applicables à la parcelle.
Vérifiez aussi la conformité des travaux réalisés : extension, piscine, garage ou terrasse doivent correspondre aux autorisations déposées. Demandez au vendeur les documents suivants :
- Titre de propriété et actes antérieurs
- Autorisations d'urbanisme et attestations de conformité
- Règlement de lotissement, statuts d'ASL ou de copropriété
- Historique des sinistres et superficie exacte du terrain et dépendances
Faites clarifier par le notaire tout écart entre les documents et la configuration réelle, avant d'intégrer ces points dans les conditions suspensives du compromis.
Sécuriser l'offre d'achat et l'avant-contrat
Repère de départ : le prix se fixe selon le marché local, les défauts relevés et les devis obtenus. Il faut chiffrer les travaux à prévoir et leur coût estimé.
Plusieurs postes techniques pèsent sur ce calcul :
- État de la toiture et de la charpente
- Fissures et solidité du bâti
- Traces d'humidité et moisissures
- Isolation et performance énergétique
- État de l'installation électrique
- Chauffage, plomberie et assainissement
- État des fenêtres et des menuiseries
- Ventilation et qualité de l'air intérieur
Le quartier, le voisinage et les nuisances comptent aussi. La superficie du terrain, les dépendances, les factures d'énergie et d'entretien, la taxe foncière et les dépenses récurrentes complètent l'estimation.
L'offre écrite reste limitée dans le temps. Elle indique les réserves indispensables. Aucun versement ne doit être fait avant la signature du compromis.
L'offre et l'avant-contrat doivent protéger l'acquéreur au moyen de conditions suspensives rédigées avec précision, notamment lorsque l'achat dépend d'un prêt. La clause précise le montant, la durée et le taux du financement recherché.
D'autres conditions suspensives du compromis peuvent s'ajouter : servitudes et règles d'urbanisme, bornage et limites de propriété, conformité des travaux réalisés, risques naturels liés au terrain, ou une contre-visite de la maison après des contrôles complémentaires.
Avant de signer, vérifiez le projet d'avant-contrat, ses annexes, les diagnostics immobiliers obligatoires, l'historique des sinistres, les documents à demander au vendeur et les équipements inclus dans la vente.
L'acquéreur non professionnel d'un logement bénéficie en principe d'un délai de rétractation de dix jours calendaires après la notification régulière de l'avant-contrat. Ce délai sert à finir les vérifications restées incomplètes.
Reste alors une décision simple : acheter, renégocier, ou renoncer, selon le coût total et le risque résiduel.
Sécuriser l'achat d'une maison suppose de suivre un parcours de vérification cohérent, du calcul du budget réel jusqu'à la signature de l'avant-contrat. Chaque étape apporte des informations complémentaires : l'état du bâti, les diagnostics obligatoires, la situation juridique et les charges récurrentes dessinent ensemble le coût total et le risque réel de l'opération. Certains signaux doivent toujours alerter et justifier une expertise complémentaire : des fissures évolutives, une humidité persistante malgré les beaux jours, un écart entre la superficie annoncée et la réalité mesurée, des travaux réalisés sans autorisation, un terrain exposé à des risques naturels avérés ou un dossier de diagnostics incomplet. Face à ces situations, mieux vaut toujours s'appuyer sur des documents datés, des contrôles vérifiables et des devis chiffrés propres au bien, plutôt que sur de simples déclarations orales du vendeur. Cette rigueur permet de transformer des constats techniques, environnementaux et juridiques en une véritable décision financière éclairée. Avant de s'engager définitivement, il reste utile de préparer une checklist finale reprenant l'ensemble des points vérifiés, à transmettre à l'agent immobilier, au vendeur et au notaire, afin de choisir sereinement entre acheter, renégocier le prix ou renoncer au projet.